「生前贈与をしたいけれど、何から手を付ければいいか分からない」。そう感じている方は少なくありません。
生前贈与とは、生きているうちに財産を子や孫などへ渡すことです。年間110万円までは贈与税がかからない仕組みを使えば、相続財産をあらかじめ減らし、相続税の負担を軽くできます。
この記事では、生前贈与の基本的な仕組みから、実際の手続きの流れ、利用できる制度、そして失敗しないための注意点までを順番に解説します。
ご自身の老後資金を確保しながら財産を残したい方はもちろん、親の資産について相談を受けている子世代の方にも役立つ内容です。仕組みを正しく理解したうえで、家族にとって無理のない形を選んでいきましょう。
生前贈与とは
生前贈与とは、財産を持つ人が生きているうちに、その財産を別の人へ無償で渡すことをいいます。渡す相手や金額、時期を自分で選べる点が、亡くなったあとに財産が引き継がれる「相続」との大きな違いです。
生前贈与と相続の違い
相続は、財産を持つ人が亡くなったときに、法律で決められた順序に沿って財産が引き継がれる制度です。誰にどれだけ渡すかを、本人が生きている間に自由に決めることはできません。
一方の生前贈与は、贈与する側とされる側が合意すればいつでも実行できます。渡す時期・相手・金額を自分の意思で選べることが、生前贈与の一番の特徴です。財産をまとめて渡すか少しずつ渡すか、誰を優先するかも自分たちで決められるため、相続よりも柔軟に家族の希望を反映できます。
なぜ今、生前贈与が注目されているのか
2015年に相続税の基礎控除額が引き下げられて以降、相続税を申告する人の割合は増え続けています。国税庁「令和6年分 相続税の申告事績の概要」によると、2024年に亡くなった方のうち相続税の課税対象になった割合は10.4パーセントで、過去最高を更新しました。
高齢者の保有資産の増加や地価の上昇も背景にあり、以前なら関係が無いと思っていた家庭でも相続税がかかる可能性が出てきています。あわせて2024年の税制改正で贈与のルールが変わったこともあり、「今のうちに準備しておきたい」という相談が増えているのが実情です。制度の詳しい変更点は、後述する4章・5章で解説します。
生前贈与のメリット
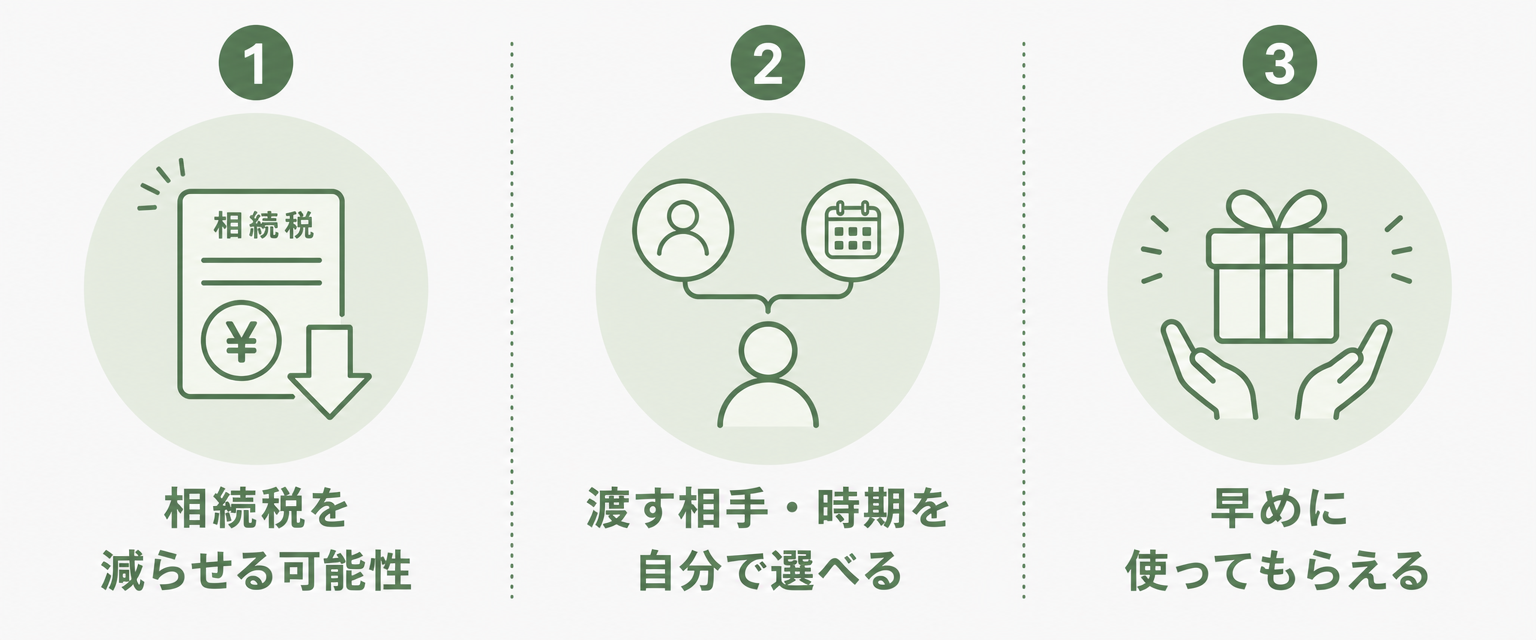
生前贈与の最大のメリットは、相続財産を計画的に減らし、相続税の負担を軽くできることです。加えて、渡した財産を相手が早いうちから活用できるという利点もあります。
相続税を減らせる可能性がある
財産の総額が多いほど、相続税の税率は高くなる仕組みになっています。生きている間に少しずつ財産を移しておけば、亡くなったときに残る相続財産そのものを減らすことができます。
ただし、やみくもに贈与すればよいわけではありません。制度ごとの非課税枠や、相続開始前の加算のルールを踏まえて計画することが欠かせません。思いつきで大きな金額を一度に贈与すると、かえって贈与税の負担が重くなることもあります(詳しくは4章・5章)。
たとえば110万円を10年間、子ども1人に贈与し続ければ、贈与税を一切払わずに合計1100万円を移すことができます。相続財産をその分だけ確実に減らせるということです。渡す人数を増やせば、非課税で移せる総額もさらに大きくなります。
想いを伝えたい相手に確実に渡せる
相続では、法律で決められた相続人にしか財産が渡りません。生前贈与であれば、日頃お世話になっている人や、将来の教育費を心配している孫など、渡したい相手に直接渡すことができます。
結婚や住宅購入、出産といった家族のライフイベントに合わせて贈与すれば、お金が本当に必要なタイミングで直接役立ててもらえるのも大きな利点です。相続のように「いつ受け取れるか分からない」ということがありません。
いつから始めるのが良いか
- 相続税がかかりそうだと分かった時点
- 子や孫のライフイベント(住宅購入・結婚・教育費など)が近づいた時点
- 本人の判断能力がしっかりしているうち
生前贈与は毎年少しずつ行うほど非課税枠を活用しやすくなります。思い立った時点で早めに始めるほど、選べる選択肢が広がります。認知症などで判断能力が低下すると、本人の意思による贈与そのものができなくなる点にも注意が必要です。
生前贈与のやり方【基本の3ステップ】
生前贈与は、贈与契約書の作成・財産の移転・税務上の確認という3つのステップで進めます。どれか一つでも省略すると、後になって税務署から贈与そのものを認めてもらえないおそれがあります。
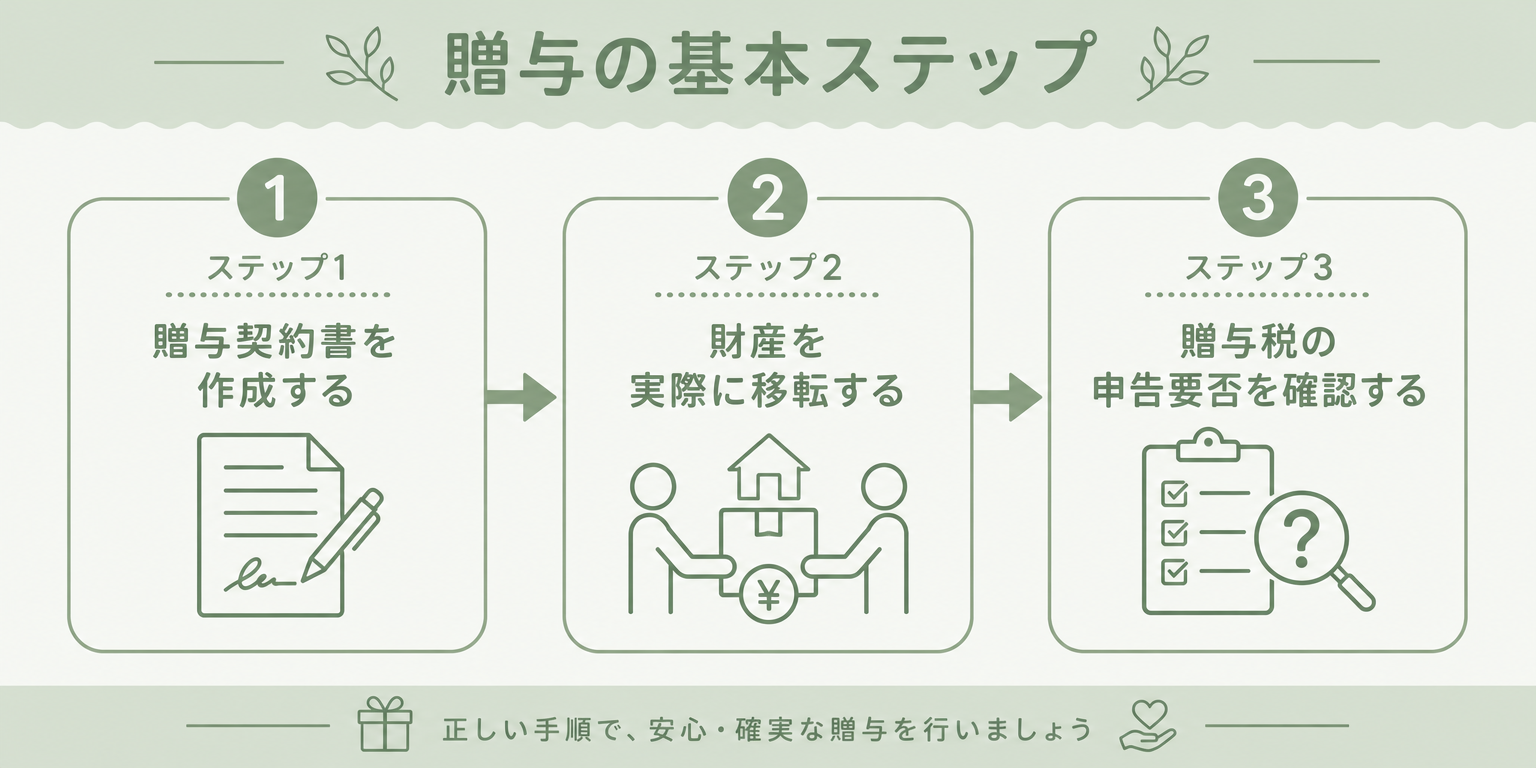
贈与契約書を作成する
贈与は口約束でも成立しますが、「言った・言わない」のトラブルや税務調査に備えて、贈与契約書を必ず書面で残しましょう。贈与する人・される人の氏名、贈与する財産の内容、贈与する日付を明記し、双方が署名・押印します。
毎年贈与する場合も、その都度あらためて契約書を作成するのが基本です。同じ内容の契約書を使い回すと、次の章で説明する「最初から総額を分割して渡す約束だった」という指摘を受けるリスクが高まります。
実際にお金や財産を移転する
契約書を作るだけで満足せず、実際に銀行振込などで財産を移す必要があります。贈与された側の名義の口座へ、贈与された本人が管理できる形で移すことが重要です。渡した側が通帳や印鑑を管理し続けると、次の章で説明する「名義預金」とみなされる原因になります。
不動産を贈与する場合は、法務局での名義変更登記もあわせて必要です。登記を怠ると、対外的に贈与の事実を証明できず、税務署からも実態が伴っていないと判断されるおそれがあります。
贈与税の申告が必要か確認する
1年間(1月1日から12月31日まで)に受け取った財産の合計が110万円を超える場合は、贈与を受けた人が翌年の2月1日から3月15日までの間に贈与税の申告をする必要があります。
110万円以下であれば、原則として申告は不要です。ただし、次の章で紹介する非課税の特例を使う場合は、金額にかかわらず申告が必要になることもあるため、あわせて確認しておきましょう。
生前贈与でよく使われる制度
生前贈与には、暦年課税・相続時精算課税・目的別の非課税特例という3つの主な制度があります。それぞれ仕組みが異なるため、家庭の状況や目的に合わせて選ぶことが大切です。
暦年課税(年110万円の基礎控除)
1年間に受け取った財産の合計が110万円までであれば贈与税がかからない、最も基本的な仕組みです。国税庁「贈与税がかかる場合」で、この基礎控除の考え方が示されています。
毎年110万円以内で長期間にわたって贈与を続けることで、まとまった金額を非課税で移すことができます。渡す相手を毎年変えることもでき、複数の子や孫に分けて贈与すれば、さらに大きな金額を非課税で移すことも可能です。
相続時精算課税制度
60歳以上の父母・祖父母から18歳以上の子や孫へ贈与する場合に選べる制度です。2500万円までの特別控除に加え、2024年からは年110万円の基礎控除も新たに使えるようになりました。2500万円を超えた部分には一律20パーセントの贈与税がかかります。
制度の詳細は国税庁「相続時精算課税の選択」で確認できます。一度この制度を選ぶと、同じ贈与者からの贈与について暦年課税へ戻すことはできない点に注意してください。値上がりが見込まれる財産(自社株や将来価値が上がりそうな不動産など)を早めに移しておきたい場合に向いた制度です。相続財産に加算する際の評価額は「贈与した時点」の価額で固定されるため、将来値上がりする財産ほど、早く移しておくメリットが大きくなります。
| 比較項目 | 暦年課税 | 相続時精算課税 |
|---|---|---|
| 主な対象者 | 誰でも利用できる | 60歳以上の父母・祖父母から18歳以上の子・孫 |
| 非課税の範囲 | 年110万円まで | 年110万円+累計2500万円まで |
| 相続財産への加算 | 相続開始前7年以内の贈与を加算 | 基礎控除110万円を超えた分を加算 |
| 制度の切り替え | 相続時精算課税へ変更可能 | 一度選ぶと暦年課税へは戻せない |
住宅取得等資金など目的別の非課税特例
子や孫がマイホームを購入する資金や、教育資金、結婚・子育て資金を贈与する場合には、目的ごとに用意された非課税の特例が使える場合があります。
それぞれ適用期限や上限額、手続きの方法が細かく定められており、金融機関に専用の口座を開設する必要がある特例もあります。利用を検討する際は、税理士や取引のある金融機関へ早めに相談することをおすすめします。
生前贈与の注意点(失敗しないために)
生前贈与は正しく行わないと、税務署に贈与そのものを認めてもらえないことがあります。特に次の2点は多くの人がつまずくポイントです。
名義預金とみなされないようにする
子や孫の名義の口座を作っても、通帳や印鑑を渡した側が管理し続け、本人がその口座の存在すら知らないような場合、税務署から「名義を借りているだけの、贈与者自身の財産(名義預金)」と判断されることがあります。
贈与契約書を残す、受け取った側が口座を管理する、通帳や印鑑を本人に渡す、といった基本を守ることが、名義預金と疑われないための一番の対策です。贈与された財産を、贈与された本人が自由に使える状態にしておくことが判断の分かれ目になります。
相続開始前7年以内の贈与は加算される
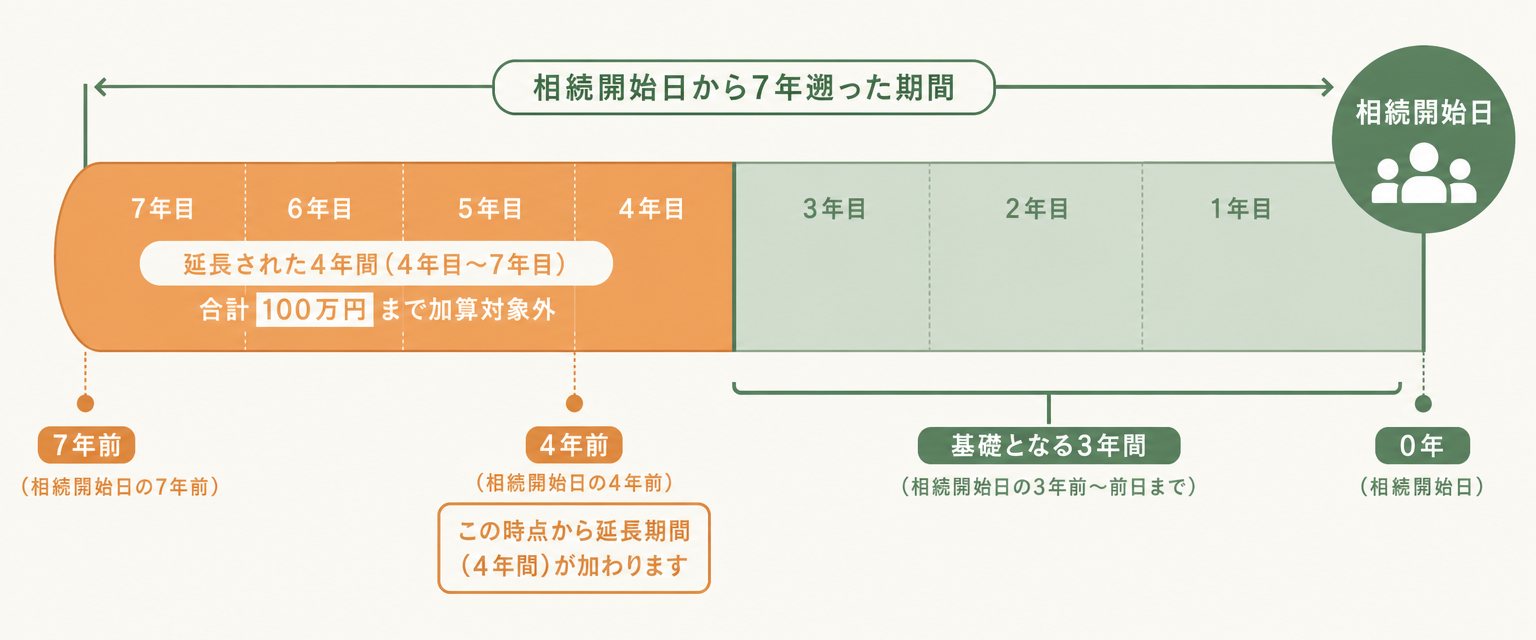
2024年1月1日以後に行う贈与から、相続が発生する前7年以内の贈与は、相続財産に加算されるルールに変わりました(それまでは3年以内でした)。国税庁「贈与財産の加算と税額控除(暦年課税)」に加算の仕組みが示されています。
延長された4年間(4年目から7年目)に受けた贈与については、合計100万円までは加算されない緩和措置があります。「早く贈与すればするほど、相続財産から外れやすくなる」ことを踏まえ、できるだけ早めに計画を始めることが大切です。相続が近いと分かってから慌てて贈与しても、加算の対象になってしまい、期待していた節税効果が得られないことがあります。
本記事は国税庁など公的機関の情報をもとにそなえ暮らしガイド編集部が作成しています。生前贈与は個々の家庭の資産状況によって最適な方法が異なるため、実際に手続きを進める際は税理士など専門家にご確認ください。
よくある質問
- 生前贈与は現金でなくてもできますか。
-
はい。現金だけでなく、不動産や株式、車などの財産も生前贈与の対象になります。不動産の場合は名義変更の登記費用や不動産取得税がかかる点も踏まえて検討しましょう。
- 毎年110万円ずつ贈与すれば必ず非課税になりますか。
-
基本的には非課税ですが、毎年同じ時期に同じ金額を贈与し続けると「最初から総額を分割して渡す約束だった」とみなされ、まとめて課税される場合があります。贈与の時期や金額を毎年変える、その都度契約書を作るなどの対策が有効です。あえて111万円などわずかに超える金額を贈与し、少額の贈与税を申告することで「毎年独立した贈与である」ことを記録に残す方法をとる人もいます。
- 生前贈与と遺言、どちらを優先すべきですか。
-
どちらか一方ではなく、両方を組み合わせるのが一般的です。生前贈与で少しずつ財産を移しながら、残った財産については遺言で渡す相手を明確にしておくと、相続時のトラブルを防ぎやすくなります。
- 生前贈与の相談は誰にすればよいですか。
-
税金の計算や申告については税理士、契約書の作成や不動産の名義変更については司法書士や弁護士が専門です。まずは市区町村や税理士会が実施している無料相談を利用してみるのもよいでしょう。
- 子どもが未成年でも生前贈与できますか。
-
できます。ただし未成年者は単独で契約行為ができないため、親権者が法定代理人として契約書に署名するなどの手続きが必要です。受け取った財産の管理も親権者が行うことになります。
まとめ
生前贈与は、贈与契約書の作成・財産の移転・税務上の確認という3ステップを守れば、決して難しい手続きではありません。暦年課税や相続時精算課税など、目的に合った制度を選ぶことで、相続税の負担を計画的に減らすことができます。
一方で、名義預金とみなされるリスクや、相続開始前7年以内の加算ルールなど、知らずに進めると損をしてしまう落とし穴もあります。まずは家族と話し合い、早めの一歩を踏み出してみてください。
制度の選び方や具体的な金額の計画に迷ったときは、自己判断で進めず、早い段階で税理士など専門家に相談することが、結果的に家族の負担を減らす一番の近道になります。